
Хотя на первый взгляд может показаться логичным объединить все платежи по управлению квартирным товариществом в один общий фонд, это не всегда является самым прозрачным или правомерным решением. Как поясняет финансовый эксперт, в управлении средствами многоквартирных домов четкое разделение играет гораздо более важную роль, чем может показаться на первый взгляд.
• Средства фонда обслуживания и ремонта должны учитываться в бухгалтерском учете отдельно
• Средства ремонтного фонда должны накапливаться отдельно для выполнения будущих работ
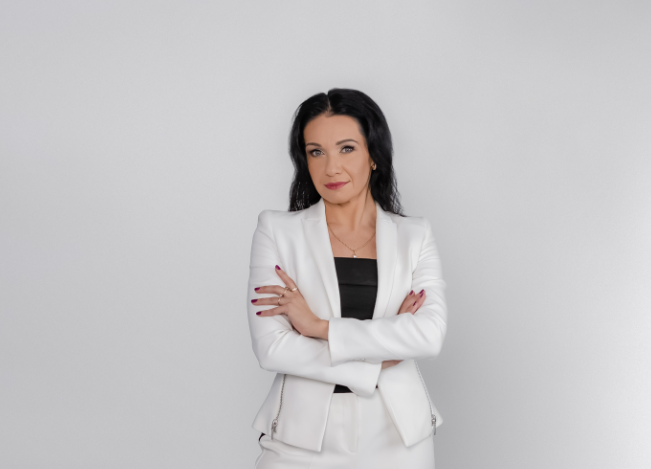
Хотя на первый взгляд кажется логичным, что все средства, предназначенные для обслуживания и ремонта квартирного товарищества, должны находиться в одном месте, Sinufinants финансовый руководитель Аннамария Кивило этого не рекомендует.
«С юридической и бухгалтерской точек зрения средства на обслуживание и ремонт не следует смешивать в одном фонде», — отметила Кивило в интервью изданию Kortermajaleht. Она пояснила: «Закон о квартирной собственности и квартирных товариществах гласит, что квартировладельцы на основании хозяйственного плана вносят периодические предоплаты в соответствии со своей долей в общей долевой собственности, то есть все эти платежи изначально являются предоплатами для покрытия будущих расходов, а не общими деньгами товарищества».
Тот же закон устанавливает, что в хозяйственном плане должны быть отдельно выделены суммы взносов в ремонтный фонд, включая резервный капитал (ч. 1 п. 4 § 41 Закона о квартирной собственности и квартирных товариществах). Это означает, что на законодательном уровне ремонтный фонд является самостоятельным обязательным фондом.
Инструкция по бухгалтерскому учету RTJ 14 разделяет полученные от членов товарищества взносы на две категории: плата за обслуживание и прочие нецелевые взносы, а также плата за ремонт и прочие целевые взносы.
Плата за ремонт может быть отражена в качестве дохода только после того, как конкретные ремонтные работы были выполнены; до этого момента данные средства числятся в балансе как отдельное целевое обязательство перед членами товарищества.
Исходя из этого, ответ таков: в счете для удобства владельца может быть указана общая сумма, но в бухгалтерском учете и хозяйственном плане компоненты фонда обслуживания и ремонтного фонда должны быть разделены, а не объединены в один общий фонд.
Аннамария Кивило привела четыре примера того, почему средства на ремонт и обслуживание следует держать раздельно. Во-первых, владелец видит, куда на самом деле уходят его деньги. Если в счете указана одна строка «150 €», но в расчетах четко разделено, какая часть из них идет на обслуживание, а какая — в ремонтный фонд, владелец может задать вопрос и получить конкретный ответ:
Ремонтный фонд — это целевые накопления для проведения ремонтных работ в здании и более крупных работ по обслуживанию, а не общие средства на «обслуживание», которые можно использовать для оплаты любого счета.
Во-вторых, деньги на ремонт не расходуются незаметно на повседневные нужды. Если все средства находятся в одном фонде, на практике часто случается, что деньги ремонтного фонда постепенно уходят на оплату текущих счетов. В бухгалтерском учете поступления в ремонтный фонд должны отражаться как целевое обязательство в балансе до момента проведения ремонта.
В-третьих, это уменьшает количество споров и способствует справедливости между квартировладельцами. Квартировладелец имеет законное право получать информацию о финансовом состоянии товарищества и видеть, как используются его деньги (§ 45 Закона о квартирной собственности и квартирных товариществах). Если обслуживание и ремонт в бухгалтерском учете перемешаны, возникают типичные вопросы и напряженность:
Если фонды разделены, правление может показать конкретные цифры: сколько было собрано, что было решено и какие суммы на какие работы были потрачены.
И в-четвертых, банк и покупатель видят реальное состояние дома. Оценивая финансовое положение многоквартирного дома, банки и профессионалы рынка недвижимости смотрят именно на то, существует ли ремонтный фонд и каков его размер — в расчете на квадратный метр и в общей сумме. Если ремонтный фонд и средства на обслуживание смешаны, на бумаге может показаться, что «с деньгами все хорошо», но при ближайшем рассмотрении выясняется, что деньги, собранные на ремонт, не выделены отдельно, а значит, их фактически не существует.
Раздельное хранение средств регулируется несколькими законами. Во-первых, Закон о квартирной собственности и квартирных товариществах устанавливает, что все платежи являются предоплатами на основании хозяйственного плана (§ 40) и что в хозяйственном плане необходимо отдельно указывать размер взносов в ремонтный фонд (ч. 1 п. 4 § 41).
Во-вторых, Закон о бухгалтерском учете требует, чтобы отчетность давала правдивое и объективное представление (например, принципы § 4 и § 16). Это означает, что долгосрочные обязательства по ремонту не должны быть скрыты внутри общего фонда.
В-третьих, инструкция RTJ 14 Совета по бухгалтерскому учету разъясняет, как учитывать взносы, полученные от членов квартирного товарищества:
Кроме того, полученные от членов товарищества взносы должны быть отражены в отчете по видам: плата за обслуживание, плата за ремонт, прочие собранные взносы — это предполагает, что фонды должны быть разделены в учете.
Это делает бухгалтерский учет более прозрачным, поскольку владелец квартиры видит в отчетах, сколько денег собирается на повседневное управление, а сколько — на долгосрочный ремонт; ревизор и банк могут оценить, готов ли дом к ремонтным рискам; а правление получает четкий сигнал, если ремонтный фонд слишком мал или даже находится в дефиците.
Пять причин, почему фонд обслуживания и ремонтный фонд должны быть разделены.
Tulemusi näed pärast vastamist.
0 vastust
Järgmine küsimusKommentaarid on avaldatud lugejate poolt ja nende sisu ei ole muudetud. Seega ei pruugi kommentaariumis tehtud avaldused ühtida toimetuse seisukohtadega. Kui kommentaar ei vasta reeglitele, siis seda ei avaldata. Kui märkad sobimatut postitust, vajuta nupule "Sobimatu" ning moderaator vaatab selle üle.




















Kommentaarid on avaldatud lugejate poolt ja nende sisu ei ole muudetud. Seega ei pruugi kommentaariumis tehtud avaldused ühtida toimetuse seisukohtadega. Kui kommentaar ei vasta reeglitele, siis seda ei avaldata. Kui märkad sobimatut postitust, vajuta nupule "Sobimatu" ning moderaator vaatab selle üle.
Kommentaarid on avaldatud lugejate poolt ja nende sisu ei ole muudetud. Seega ei pruugi kommentaariumis tehtud avaldused ühtida toimetuse seisukohtadega. Kui kommentaar ei vasta reeglitele, siis seda ei avaldata. Kui märkad sobimatut postitust, vajuta nupule "Sobimatu" ning moderaator vaatab selle üle.