

В повседневной деятельности квартирного товарищества может возникнуть ситуация, когда бухгалтер видит счет, на основании которого правление хочет произвести, например, ремонтные расходы в размере 5000 евро. Сам счет корректен, работа выполнена, договор имеется. Однако возникает вопрос: был ли этот расход предусмотрен действующим хозяйственным планом квартирного товарищества? Должен ли бухгалтер проверять это самостоятельно или за это отвечает правление?
Задача бухгалтера, как правило, не заключается в том, чтобы подменять правление КТ или решать, какие расходы товарищество вправе нести. Однако бухгалтерский учет должен быть организован таким образом, чтобы хозяйственные операции были задокументированы и правильно отражены. Правление КТ несет установленную законом ответственность как за организацию бухгалтерского учета, так и за составление хозяйственного плана и оценку необходимости его изменения.
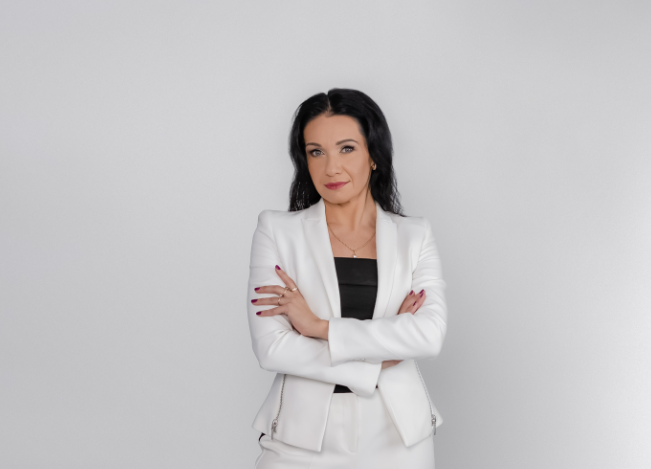
Руководитель бухгалтерской фирмы Kermarc Керсти Блидер помогает прояснить повседневные ситуации, которые могут возникнуть в работе квартирного товарищества, а также определить, где проходит граница ответственности между бухгалтером и правлением квартирного товарищества при отражении хозяйственных расходов.
Кто отвечает за организацию бухгалтерского учета в КТ?
Часть 1 статьи 50 Закона о квартирной собственности и квартирных товариществах (KrtS) гласит совершенно четко:
Правление организует бухгалтерский учет квартирного товарищества. Таким образом, ответственность за бухгалтерский учет не переходит автоматически к бухгалтеру или бухгалтерскому бюро только лишь потому, что КТ приобрело бухгалтерскую услугу. Если КТ пользуется услугами внешнего бухгалтера, за правлением КТ сохраняется установленная законом обязанность организовать бухгалтерский учет надлежащим образом. Бухгалтер может выполнять практическую часть этой обязанности, но это само по себе не означает, что правление освобождается от своей ответственности.
Означает ли это, что бухгалтер вообще не должен ничего знать о хозяйственном плане?
Тоже нет. Если задача бухгалтера состоит только в техническом вводе операций на основании документов, от него нельзя автоматически требовать того же контроля, который осуществляет правление. Но если в договоре между КТ и бухгалтером оговорено, например: «Бухгалтер проверяет соответствие расходных документов хозяйственному плану и бюджету», то бухгалтеру дана дополнительная договорная задача.
Для бухгалтерского учета квартирного товарищества важен стандарт RTJ 14 «Некоммерческие организации и целевые учреждения». Пункт 28 (c) RTJ 14 рассматривает, среди прочего, прямые расходы по проектам, финансируемым по целевому назначению, и в качестве примера прямо указывает на ремонтные работы, выполненные за счет средств ремонтного фонда квартирного товарищества.
В случае с КТ бухгалтер должен знать больше, чем просто то, правильная ли сумма указана в счете. Особенно важно разделение ремонтного фонда, резервного капитала и прочих целевых взносов, а также корректное отражение их использования.
Что обязательно должен знать бухгалтер КТ?
Бухгалтер обязательно должен различать поступления в ремонтный фонд и ремонтные расходы. При необходимости бухгалтер мог бы разъяснить правлению, для чего были собраны конкретные деньги. Это особенно важно в случае с целевыми взносами. Например, если в ремонтный фонд было собрано 50 000 €, а из ремонтного фонда были произведены ремонтные расходы в размере 42 000 €, он должен уметь правильно отразить это в бухгалтерском учете.
RTJ 14 гласит следующее: Отражение целевых взносов: Поступающие в квартирное товарищество ремонтные взносы отражаются как доход в том периоде, в котором за их счет производятся ремонтные работы. До момента отражения в качестве дохода поступившие взносы и средства учитываются в пассиве баланса как доходы будущих периодов. То есть, если от собственников квартир поступает 50 000 €, это отражается в пассиве баланса. Если у товарищества возникает необходимость, например, отремонтировать крышу стоимостью 42 000 €, этот расход отражается на основании счета как расход в отчете о результатах деятельности, и в том же периоде делается проводка по признанию дохода из ремонтного фонда.
Следующий пример: КТ заказывает аварийный ремонт крыши
Крыша протекает, и правление срочно заказывает работу. Счет составляет 4800 евро. Правление может подумать: «Это же ремонтный расход, отнесем его на ремонтный фонд». Бухгалтер же должен помочь оценить, как этот расход правильно классифицируется в бухгалтерском учете и с каким целевым взносом он связан. Как правило, ремонтом считается такой расход, когда что-то реально исправляется. К обслуживанию расход относится тогда, когда работа заказывается в профилактических целях, чтобы крыша прослужила дольше.
При отражении расходов необходимо понимать, идет ли речь об обычном техническом обслуживании, ремонте или более масштабных работах по улучшению объекта.
Что делать, если в ремонтном фонде остались деньги?
Квартирное товарищество собрало на ремонт фасада 30 000 евро, но к концу года работы были выполнены на 22 000 евро. Правление может заявить: «У нас в ремонтном фонде осталось 8000 евро».
Здесь следует пояснить, что эти 8000 евро означают в бухгалтерском учете на самом деле. В случае целевого ремонтного взноса вся поступившая сумма не является автоматически доходом данного периода – пункт 12 стандарта RTJ 14 связывает отражение целевых взносов в качестве дохода с возникновением соответствующих расходов. Это пример того, почему правление не должно принимать решения только на основании остатка на банковском счете, оценивая объем средств в ремонтном фонде.
Если КТ покупает новую газонокосилку или снегоуборщик
Например, КТ приобретает за 2500 евро оборудование, которое будет использоваться для обслуживания территории дома. Правление может задаться вопросом: это расход на обслуживание, хозяйственный расход или основное средство?
Керсти Блиедер поясняет: «Именно здесь важна роль бухгалтера. Бухгалтер должен знать принципы учета КТ и уметь оценивать, идет ли речь об обычном расходе или об активе, который необходимо учитывать иным образом. Как правило, у товарищества нет основных средств. Однако бывали ситуации, когда правление заранее говорит бухгалтеру, что это основное средство, и мы будем амортизировать его в течение x лет».
Бывало, что некоторые товарищества приобретали роботов-газонокосилок. Финансирование было организовано так, что стоимость косилки возвращалась за счет взносов жильцов в течение пары месяцев. Покупка косилки отражается в составе расходов на благоустройство, а суммы, поступившие от жильцов, – в составе доходов от благоустройства в отчете о результатах деятельности».
Если КТ оплачивает работу члену правления
Член правления летом выполняет небольшие работы по обслуживанию дома, и КТ выплачивает ему за это 300 евро. Здесь недостаточно того, что правление решило отнести это к расходам на обслуживание. Обязательно нужно проверить, на каком основании выплачивается вознаграждение, какой документ это подтверждает и как данная выплата должна быть отражена в налоговом учете.
Если член правления помимо своих обязанностей выполняет для КТ другую работу, эти трудовые задачи и вознаграждение за них необходимо отделять от вознаграждения члена правления. В зависимости от характера работы и договоренности это может быть, например, вознаграждение на основании трудового договора или обязательственно-правового договора. Налогообложение зависит от конкретных отношений и вида выплаты.
При составлении хозяйственного плана нельзя смотреть только на один конкретный расход на ремонт или обслуживание. По словам Керсти Блиедер, товарищества часто спрашивают, какие доходы и расходы должны отражаться в хозяйственном плане и нужно ли включать туда, например, коммунальные платежи. Она приводит такой пример: «При составлении хозяйственного плана спрашивают, какие доходы и расходы нужно туда вносить и все ли расходы, как коммунальные платежи, так и целевые и нецелевые. Я советовала включать все суммы. Зимой я общалась по телефону с кредитным менеджером Swedbank, и он спросил, нужно ли включать коммунальные платежи в хозяйственный план. Они изучают это при подаче заявки на кредит. Я ответила, что рекомендую включать, и представитель банка согласился, что так и должно быть. С программой управления Korto составление хозяйственного плана очень простое. Если в программе уже есть данные за весь год, то план готов нажатием одной кнопки. При необходимости данные можно дополнить».











Kommentaarid on avaldatud lugejate poolt ja nende sisu ei ole muudetud. Seega ei pruugi kommentaariumis tehtud avaldused ühtida toimetuse seisukohtadega. Kui kommentaar ei vasta reeglitele, siis seda ei avaldata. Kui märkad sobimatut postitust, vajuta nupule "Sobimatu" ning moderaator vaatab selle üle.
Kommentaarid on avaldatud lugejate poolt ja nende sisu ei ole muudetud. Seega ei pruugi kommentaariumis tehtud avaldused ühtida toimetuse seisukohtadega. Kui kommentaar ei vasta reeglitele, siis seda ei avaldata. Kui märkad sobimatut postitust, vajuta nupule "Sobimatu" ning moderaator vaatab selle üle.